Sejak 1 Oktober 2026, banyak organisasi membayar biaya QRIS yang lebih kecil tanpa mengubah apa pun. Bank Indonesia mengumumkan pada 17 Agustus 2026 bahwa kebijakan Merchant Discount Rate (MDR) QRIS 0% diperluas: MDR 0% tetap berlaku bagi merchant Usaha Mikro (UMi) untuk transaksi sampai Rp500.000, dan kini juga berlaku bagi seluruh kategori merchant untuk transaksi sampai Rp100.000.
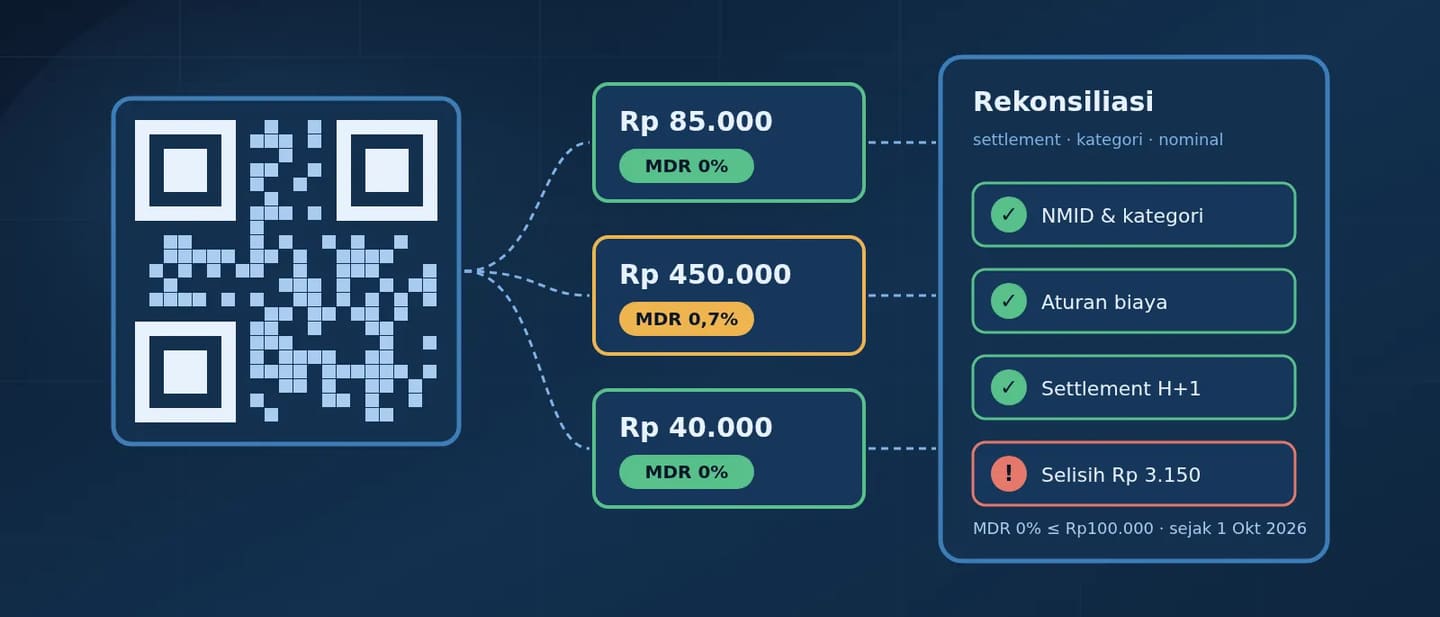
Bagi pemilik usaha, ini kabar baik. Bagi tim keuangan dan operasi, ada satu konsekuensi yang mudah terlewat: biaya QRIS tidak lagi bisa dihitung dengan satu persentase tetap. Biaya sekarang bergantung pada dua hal sekaligus, yaitu kategori merchant dan nominal setiap transaksi. Aturan rekonsiliasi yang dibuat dengan asumsi lama bisa menghasilkan selisih palsu, atau lebih buruk lagi, menyembunyikan selisih yang nyata.
Apa yang berubah per 1 Oktober 2026
Menurut rincian yang dimuat Kompas.com (19 Agustus 2026), struktur MDR QRIS kini kira-kira seperti ini:
| Kategori merchant |
MDR 0% untuk transaksi |
Di atas batas |
| Usaha Mikro (UMi) |
sampai Rp500.000 |
0,3% |
| Usaha Kecil, Menengah, Besar (UKE/UME/UBE) |
sampai Rp100.000 |
0,7% |
| Pendidikan |
sampai Rp100.000 |
0,6% |
| SPBU |
sampai Rp100.000 |
0,4% |
| BLU, PSO, G2P (mis. bansos), P2G (mis. pajak, paspor), donasi nirlaba |
0% |
0% |
Dua aturan lama tetap berlaku. MDR ditanggung merchant dan tidak boleh dibebankan kepada konsumen, seperti dijelaskan Bisnis.com. Nominal transaksi QRIS juga tetap dibatasi paling banyak Rp10 juta per transaksi, sesuai halaman QRIS Bank Indonesia.
Skala dampaknya besar. Bank Indonesia mencatat, hingga Juni 2026 QRIS menjangkau 65,77 juta pengguna dan 44,86 juta merchant, 96,68% di antaranya UMKM. Sepanjang semester I 2026 tercatat 12,55 miliar transaksi senilai Rp1,12 kuadriliun, tumbuh 93,92% secara tahunan. Ekonom yang dikutip Bisnis.com juga mencatat bahwa merchant di luar kategori mikro punya banyak transaksi bernilai kecil di bawah Rp100.000. Artinya, porsi transaksi yang terkena perubahan tarif bisa signifikan, bahkan untuk rumah sakit, jaringan ritel, operator parkir, atau BUMD.
Mengapa ini masalah operasional, bukan hanya soal tarif
Di banyak organisasi, biaya QRIS masuk ke pembukuan lewat satu aturan sederhana: dana diterima sama dengan nominal transaksi dikurangi persentase MDR tetap. Aturan itu biasanya ditanam di salah satu tempat berikut:
- skrip atau rumus rekonsiliasi di spreadsheet tim keuangan;
- modul ERP atau sistem akuntansi yang mencocokkan laporan settlement PJP dengan mutasi rekening;
- sistem billing, kasir rumah sakit, atau aplikasi retribusi yang menghitung pendapatan bersih;
- dasbor yang memantau "biaya transaksi sebagai persentase pendapatan".
Setelah 1 Oktober, aturan tetap seperti itu keliru untuk dua jenis transaksi: transaksi sampai Rp100.000 (yang kini MDR-nya 0%) dan transaksi di atas batas (yang masih dikenai tarif sesuai kategori). Jika sistem masih memotong 0,7% dari semua transaksi, laporan akan menunjukkan dana "lebih" dari yang seharusnya. Tim yang lelah dengan selisih kecil cenderung menyetel toleransi lebih longgar. Toleransi yang longgar itulah yang kemudian menyembunyikan masalah sungguhan: settlement yang tertunda, transaksi ganda, atau refund yang tidak tercatat.
Lima hal yang perlu dicek bulan ini
- Kategori merchant per NMID. Pastikan setiap QRIS yang Anda pakai terdaftar di PJP dengan kategori yang benar. Organisasi dengan banyak cabang atau unit sering punya kategori campuran. Unit yang bergerak di bidang pendidikan atau SPBU memiliki tarif khusus.
- Status khusus sektor publik. Pemerintah daerah, RSUD, dan BUMD perlu memastikan langsung ke PJP apakah QRIS pembayaran pajak, retribusi, atau layanan BLU/BLUD masuk kategori khusus 0%. Jangan berasumsi; daftar kategori di atas menyebut BLU dan P2G, dan perlakuannya untuk setiap NMID perlu dikonfirmasi tertulis.
- Aturan biaya di sistem rekonsiliasi. Ganti persentase tetap dengan aturan berbasis kategori dan nominal. Uji aturan baru dengan data transaksi 1 sampai 12 Oktober, lalu bandingkan hasilnya dengan laporan settlement PJP.
- Biaya yang dibebankan ke pelanggan. Periksa POS, halaman checkout, dan sistem tagihan. Jika masih ada "biaya layanan QRIS" yang ditambahkan ke pelanggan, hentikan dan tinjau, karena MDR tidak boleh dibebankan kepada konsumen.
- Kontrak dan laporan PJP. Minta PJP menjelaskan bagaimana perubahan tarif tercermin di laporan settlement, termasuk kolom biaya per transaksi. Jangan memecah tagihan hanya untuk mengejar batas Rp100.000 tanpa menanyakan perlakuannya ke PJP; selain soal kepatuhan, praktik itu memperumit audit.
Kebijakan yang sama juga memperkenalkan Kartu Kredit Indonesia (KKI) ritel sebagai sumber dana QRIS. Bagi merchant, pembayaran tetap masuk lewat QRIS, tetapi ada baiknya memastikan laporan dan sistem Anda tidak gagal membaca sumber dana baru di data transaksi.
Penurunan biaya yang tidak tercermin dengan benar di sistem rekonsiliasi bukan penghematan; itu selisih yang belum dijelaskan.
Perubahan seperti ini kecil di atas kertas, tetapi menyentuh banyak sistem sekaligus. Pendekatan bertahap membantu:
- Diagnose. Petakan alur pembayaran: PJP apa saja yang dipakai, NMID dan kategorinya, titik integrasi (POS, billing, ERP, mutasi bank), dan di mana aturan biaya ditanam. Hasilnya adalah daftar celah dan prioritas, bukan langsung proyek baru. Jika peta ini belum ada, Diagnose adalah langkah pertama yang masuk akal.
- Deliver. Perbaiki aturan biaya dan integrasi dengan laporan settlement PJP dengan kriteria penerimaan tertulis. Contohnya: setiap transaksi sampai Rp100.000 tercatat dengan biaya nol, dan setiap selisih settlement teridentifikasi paling lambat H+1 dengan penyebabnya.
- Operate. Pantau MDR efektif harian per kategori dan PJP, beri peringatan saat angka menyimpang dari pola yang diharapkan, dan kirim laporan bulanan ke keuangan. Ini contoh mengapa Operate berbeda dari maintenance biasa: masalahnya bukan server mati, tetapi angka yang perlahan bergeser tanpa ada yang menyadari.
Untuk konteks sejarah dan skala QRIS sebagai standar nasional, lihat juga analisis kasus publik QRIS.
Penutup
MDR QRIS 0% untuk transaksi kecil menurunkan biaya bagi hampir semua merchant. Namun manfaatnya baru terasa penuh jika sistem keuangan menghitung biaya dengan benar, selisih tetap terbaca, dan pelanggan tidak dikenai biaya yang seharusnya tidak ada. Mulailah dengan satu pertanyaan: berapa MDR efektif Anda pada minggu pertama Oktober, dan apakah angka itu sesuai dengan aturan baru?
Jika Anda ingin memetakan alur pembayaran dan rekonsiliasi sebelum tutup buku akhir tahun, jadwalkan sesi Diagnose dengan tim MarkasDev.